

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
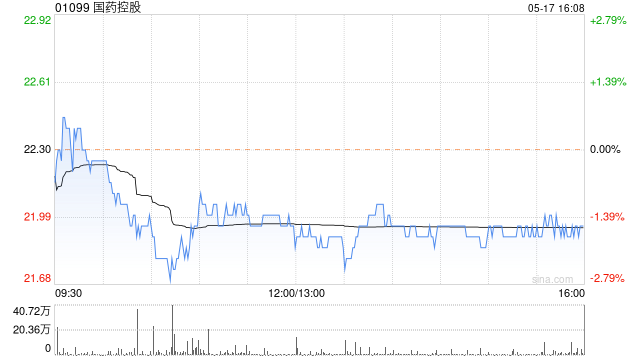
野村发布研究报告称,将国药控股(01099)目标价由32.39港元调低6.4%至30.33港元,维持“买入”投资评级。在2023年第二季的高基数和悲观的环境下,该行预计国药2024年第二财季业绩将持平,盈利可能同比减5.3%。
1. 研究义乌的特点:义乌是中国最大的小商品批发市场,拥有众多的小微企业和创业者,这些企业在股票市场中可能具有较高的成长潜力。研究义乌市场的产业结构和特点,可以帮助找到具有投资潜力的股票。
报告中称,调整国药目标价,意味着约63%的上涨空间。该行将国药2024及25财年的销售预测下调1.6%及2.9%,并将盈利预测微调升0.1%及跌0.2%,以考虑宏观环境较预期放缓。该行对国药2024及25财年收入和盈利的预测分别比机构共识低1.8%及4.1%和2.7%及3%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 炒股配资行情
文章为作者独立观点,不代表股宝网配资观点